Marché régional : l’Alliance des États du Sahel portait 7 727 milliards FCFA d’encours au 31 juillet 2026
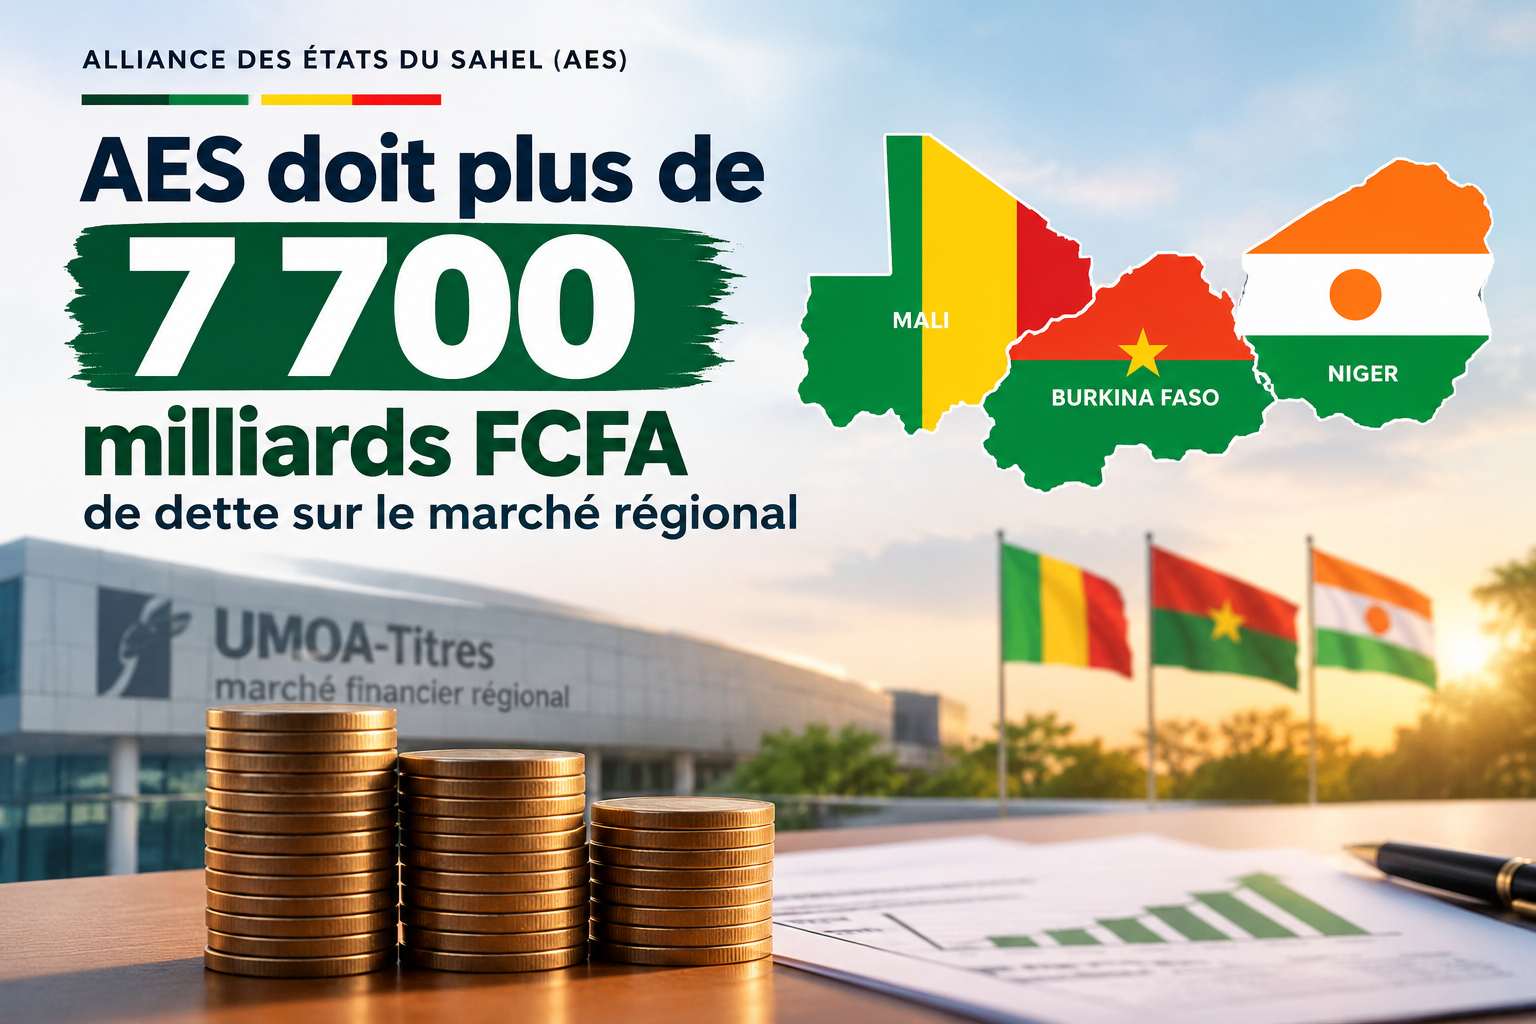
Ils ont proclamé leur rupture avec les mécanismes financiers hérités de l’extérieur, mais ils continuent de frapper à la porte du marché obligataire régional. Au 31 juillet 2026, le Mali, le Burkina Faso et le Niger cumulaient 7 727,38 milliards de francs CFA d’encours de titres publics sur le marché de l’Union monétaire ouest-africaine. Un montant considérable, qui invite à regarder de plus près ce que recouvre concrètement le discours de souveraineté financière.
Entre rhétorique souverainiste et recours persistant au marché
Le vocabulaire employé par les trois capitales de l’Alliance des États du Sahel est connu : autonomie, refus des conditionnalités, mobilisation prioritaire des ressources nationales, rejet des dispositifs perçus comme dictés de l’extérieur. Sur le papier, l’ambition est claire. Dans les comptes, le tableau est nettement plus nuancé.
Car les trois États restent des acteurs de premier plan du marché régional des titres publics, où les Trésors émettent bons et obligations achetés par des investisseurs. Une précision de taille : il ne s’agit pas d’une dette contractée auprès de l’UEMOA en tant qu’institution, mais d’engagements envers les souscripteurs de ces titres, toujours en circulation à la date du 31 juillet 2026.
Trois pays, trois niveaux d’exposition
Burkina Faso : un encours au bord des 3 000 milliards
Avec 2 989,98 milliards de francs CFA d’encours, Ouagadougou pesait à elle seule environ 12,4 % du total des États de l’UMOA, estimé à 24 073,53 milliards de francs CFA à la même date. Fait notable : la progression ne s’est pas interrompue, l’encours burkinabè gagnant encore 2,46 % en l’espace d’un mois.
Sur les premiers mois de 2026, le pays a simultanément levé de nouvelles ressources et honoré ses échéances. En mai, il a ainsi mobilisé 99,50 milliards de francs CFA en obligations du Trésor, tout en remboursant 72,04 milliards. Le financement régional n’a donc pas été abandonné : il demeure un rouage central de la gestion de trésorerie de l’État.
Mali : 2 606,93 milliards et une gestion active de la dette
Bamako affichait 2 606,93 milliards de francs CFA d’encours au 31 juillet 2026, soit près de 10,8 % du marché régional. La dynamique n’a rien d’exceptionnel : dès fin mai 2026, l’encours malien atteignait déjà 2 637,64 milliards de francs CFA. Ce mois-là, le pays avait levé 93,50 milliards de francs CFA, pour 110,07 milliards de remboursements.
Emprunter et rembourser en parallèle relève d’une logique classique de gestion de dette. La vraie interrogation porte donc moins sur le fait d’emprunter que sur le rythme, le coût et la destination finale des fonds.
Niger : la trajectoire la plus spectaculaire
Avec 2 130,47 milliards de francs CFA, Niamey représentait environ 8,9 % de l’encours total de l’UMOA. Mais c’est surtout l’évolution du chiffre qui retient l’attention : entre avril et mai 2026, l’encours nigérien est passé de 1 732,05 à 2 120,45 milliards de francs CFA, soit un bond d’environ 388,4 milliards en un seul mois.
Cette envolée s’explique par une combinaison d’opérations de financement et de reprofilage de la dette. En mai 2026, le Niger a mobilisé 567,49 milliards de francs CFA, dont 519,51 milliards en obligations du Trésor et 47,97 milliards en bons, tout en remboursant 191,31 milliards. Peu auparavant, une opération de grande ampleur avait porté sur 446,386 milliards de francs CFA de titres, dont environ 59,710 milliards de titres de court terme rachetés pour desserrer la pression sur la trésorerie, avec des ressources nettes estimées à quelque 327 milliards.
Près d’un tiers du marché régional à eux trois
L’addition est simple : 2 989,98 + 2 606,93 + 2 130,47 = 7 727,38 milliards de francs CFA. Rapporté à l’encours global des États de l’UMOA, qui s’élevait alors à 24 073,53 milliards, cela signifie que les trois pays de l’AES concentraient à eux seuls environ 32,1 % des titres publics en circulation dans l’espace monétaire régional.
Le paradoxe d’une autonomie financée par le voisinage
Depuis leur retrait de la CEDEAO, le Burkina Faso, le Mali et le Niger revendiquent une trajectoire politique et économique affranchie des cadres antérieurs. Sur le plan financier, ils continuent pourtant de s’appuyer sur un marché alimenté en grande partie par les banques et les investisseurs de l’espace ouest-africain.
Une analyse diffusée fin 2025 relevait d’ailleurs une prudence croissante des prêteurs des autres pays de l’UEMOA : leur exposition à la dette des États de l’AES serait passée de 3 174 à 2 801 milliards de francs CFA, soit une contraction de 373 milliards entre le quatrième trimestre 2024 et le troisième trimestre 2025. Dans le même temps, les détentions croisées de titres entre les trois pays de l’Alliance reculaient de 622 milliards, pour s’établir autour de 3 160 milliards de francs CFA. Un mouvement à surveiller : lorsque les investisseurs se retirent, le financement se raréfie et son coût grimpe.
Ce que le montant de l’encours ne dit pas
Un chiffre d’encours, aussi élevé soit-il, ne suffit pas à juger de la solidité d’une situation budgétaire. Plusieurs paramètres doivent être examinés conjointement :
- le niveau des taux d’intérêt ;
- la structure des échéances ;
- le volume annuel des remboursements ;
- la capacité de l’État à lever l’impôt ;
- la dynamique de la croissance économique ;
- le poids des dépenses de sécurité ;
- l’aptitude à refinancer les titres arrivant à terme.
C’est là que se niche le risque réel. Un État peut porter une dette lourde sans difficulté s’il dispose de recettes solides et d’une croissance vigoureuse. À l’inverse, une dette plus modeste peut devenir ingérable si les échéances se concentrent sur une même période ou si les taux s’envolent.
Le refinancement, angle mort des annonces de « milliards mobilisés »
Le cas nigérien en offre une illustration limpide. En mai 2026, le pays a levé 567,49 milliards de francs CFA, mais a aussi remboursé 191,31 milliards. Une autre opération de 446,386 milliards a servi, pour partie, à racheter des titres arrivant à échéance.
Autrement dit, une fraction des sommes annoncées ne constitue pas de l’argent frais destiné au développement : elle reconduit une dette existante. Le mécanisme est banal sur les marchés obligataires, mais il mérite d’être rappelé sans détour, car il change la lecture politique des montants affichés.
Face à une émission de 500 milliards de francs CFA, plusieurs questions s’imposent donc : quelle part est réellement nouvelle ? quelle part finance d’anciens titres ? à quel taux ? sur quelle durée ? et quelle sera la facture finale pour le contribuable ? Pour le Niger, 446,386 milliards de montant brut traité ont ainsi débouché sur environ 327 milliards de ressources nettes. L’écart n’a rien d’un détail comptable.
Une souveraineté qui ne s’affranchit pas de la dette
Le débat sur l’Alliance des États du Sahel ne se résume donc pas à une opposition binaire entre souveraineté et dépendance. Les chiffres racontent une histoire plus complexe. Au 31 juillet 2026, les trois pays totalisaient 7 727,38 milliards de francs CFA de titres publics en circulation sur le marché régional.
Il ne s’agit pas d’une créance de l’UEMOA en tant qu’organisation, mais d’une dette envers les investisseurs ayant souscrit aux émissions des trois Trésors. Le constat reste toutefois le même : les États qui proclament leur autonomie financière continuent de s’appuyer massivement sur le financement obligataire régional pour boucler leurs budgets.
La question n’est donc plus de savoir si l’Alliance emprunte. Elle est de déterminer jusqu’où ces économies peuvent continuer à le faire sans que le prix de cette souveraineté ne vienne, demain, alourdir durablement leurs finances publiques.