Souveraineté financière en afrique de l’ouest : ce que l’épargne locale change déjà pour les ménages et les entreprises
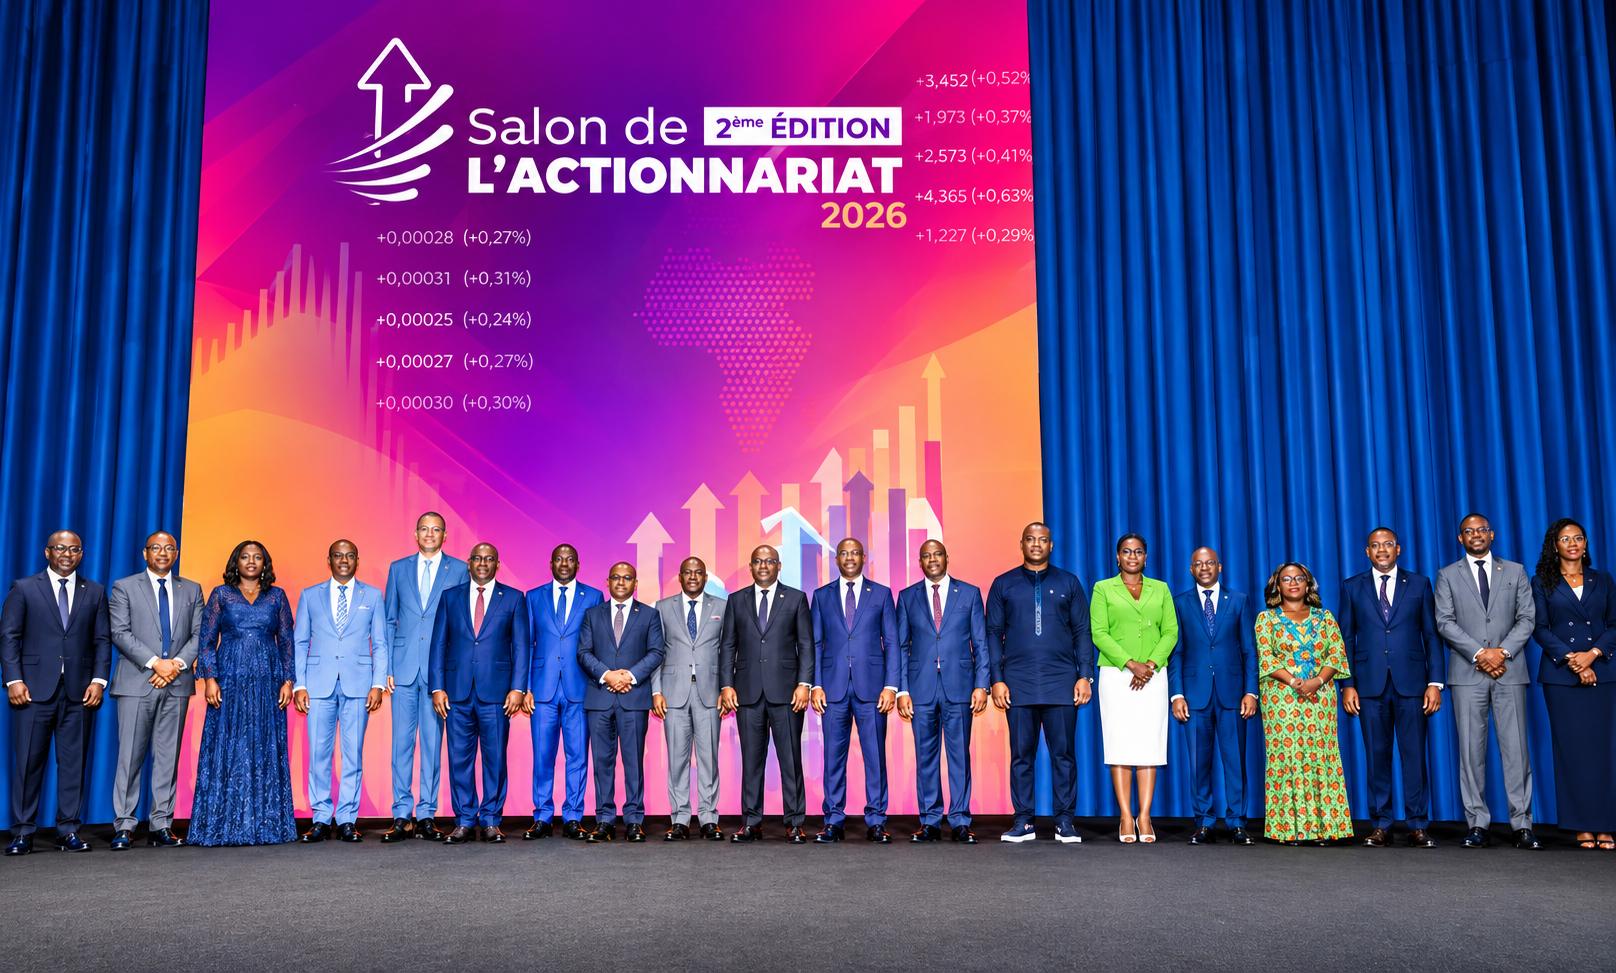
Alors que l’Afrique de l’Ouest lutte contre un accès inégal aux financements internationaux, les économies locales subissent de plein fouet les conséquences d’une épargne abondante mais sous-utilisée. À Cotonou, où s’est tenue la deuxième édition du Salon régional de l’actionnariat, les acteurs économiques ont tiré un constat sans appel : mobiliser l’épargne domestique est désormais une question de survie pour réduire la dépendance aux capitaux étrangers et sécuriser la croissance des pays de l’UEMOA. Mais comment cette épargne, souvent engloutie dans des placements informels ou à court terme, peut-elle devenir le moteur d’une indépendance financière durable ?
L’épargne locale, une mine d’or inexploitée au cœur de l’économie ouest-africaine
Avec une croissance annuelle moyenne de 6 % dans l’UEMOA, les pays de la sous-région disposent d’atouts économiques indéniables. Pourtant, malgré cette dynamique, les marchés financiers peinent à capter une épargne estimée à plusieurs dizaines de milliards de francs CFA annuels. Les ménages béninois, ivoiriens ou sénégalais placent leur argent principalement dans l’immobilier, les commerces informels ou les devises étrangères, faute d’un accès transparent et accessible aux investissements productifs. Résultat : des milliards de francs CFA s’évaporent chaque année dans des circuits non régulés, privant les entreprises locales de ressources vitales pour se développer.
Les organisateurs du salon à Cotonou ont mis en lumière ce paradoxe : « Notre épargne dort pendant que nos économies suffoquent », résume un expert en investissement. La transformation de ces flux financiers en capital productif n’est pas seulement une question de rendement, mais une nécessité pour éviter que les États ne dépendent toujours davantage du FMI ou d’autres bailleurs de fonds.
Cotonou 2026 : les leviers concrets pour canaliser l’épargne vers l’économie réelle
La rencontre a permis de dégager trois axes prioritaires pour remobiliser ces ressources :
1. Rendre la bourse accessible à tous, sans complexité inutile
La Bourse Régionale des Valeurs Mobilières (BRVM) propose des opportunités d’investissement attractives, mais son accès reste réservé à une élite. Les intervenants ont souligné la nécessité de simplifier les procédures d’ouverture de compte, de réduire les frais de transaction et de multiplier les dispositifs de micro-investissement. L’objectif ? Permettre à un cultivateur sénégalais ou à un artisan béninois de placer 5 000 francs CFA dans une action cotée à la BRVM, au même titre qu’un grand investisseur.
Des plateformes numériques innovantes, testées dans plusieurs pays, permettraient de démocratiser l’accès aux titres publics et privés. « Nous devons passer d’une logique de placement passif à une culture de l’actionnariat citoyen », explique un régulateur financier. Les applications mobiles et les partenariats avec les opérateurs de téléphonie pourraient jouer un rôle clé pour toucher les populations rurales et urbaines.
2. Adapter les règles du jeu pour orienter l’épargne vers les secteurs stratégiques
Le cadre fiscal et légal joue un rôle central dans le redéploiement de l’épargne. Plusieurs mesures ont été proposées :
- Incitations fiscales : Des exonérations temporaires sur les plus-values réalisées sur des actions détenues plus de cinq ans, afin d’encourager les investissements longs terme.
- Obligations vertes et infrastructures : La création de fonds dédiés au financement des projets d’énergies renouvelables ou d’infrastructures routières, avec des rendements garantis.
- Soutien aux PME : Simplifier les introductions en bourse pour les petites et moyennes entreprises, via des procédures accélérées et des coûts réduits.
Selon les estimations, ces mesures pourraient mobiliser jusqu’à 15 % de l’épargne domestique annuelle, soit plusieurs milliards de francs CFA injectés directement dans l’économie locale.
3. Éducation financière et transparence : briser les méfiances
La méconnaissance des outils financiers et la défiance envers les institutions restent des freins majeurs. Les sessions de formation organisées pendant le salon visaient à démystifier les marchés boursiers, à expliquer les mécanismes de risque-rendement et à montrer comment un simple compte-titres peut devenir un levier de croissance collective. « Beaucoup de nos concitoyens ignorent qu’ils peuvent devenir actionnaires de leur propre économie », souligne un intervenant.
La transparence est également cruciale : des campagnes publiques sur l’affectation des fonds collectés (par exemple, via les obligations souveraines) pourraient renforcer la confiance des ménages dans les placements institutionnels.
Quelles conséquences immédiates pour les citoyens et les entreprises de l’UEMOA ?
Les répercussions d’une telle mobilisation de l’épargne locale seraient multiples et immédiates :
- Pour les ménages : Accès à des rendements plus élevés que les placements traditionnels (livrets, or, immobilier informel), tout en participant directement à la création de richesses dans leur pays. Par exemple, un contribuable ivoirien investissant dans des obligations d’État à 8 % sur 10 ans verrait son capital croître bien davantage qu’avec un compte épargne classique.
- Pour les PME : Accès facilité à des fonds propres, réduisant leur dépendance aux banques et aux taux d’intérêt souvent prohibitifs. Une étude de la BCEAO estime que cela pourrait augmenter leur taux d’embauche de 20 % dans les trois ans.
- Pour les États : Réduction de la dette extérieure et amélioration de la note souveraine, grâce à une baisse de la dépendance aux financements étrangers. Le Bénin, par exemple, pourrait économiser jusqu’à 30 milliards de francs CFA par an en服务 interest sur sa dette publique.
- Pour la stabilité régionale : Une épargne mieux canalisée limite les fuites de capitaux vers l’étranger et renforce la résilience des économies face aux crises (inflation, dévaluations, chocs pétroliers).
Le compte à rebours est lancé : agir avant qu’il ne soit trop tard
Les décisions prises cette semaine à Cotonou marquent un tournant dans la gestion financière de l’Afrique de l’Ouest. Cependant, les défis restent immenses : résistance des habitudes de consommation, manque d’infrastructures financières dans les zones rurales, ou encore méfiance envers les institutions. Pourtant, le coût de l’inaction serait bien plus lourd.
« Chaque franc CFA placé dans une entreprise locale plutôt que dans une devise étrangère est un pas vers l’indépendance économique », rappelle un gouverneur de la BCEAO. Avec l’épargne domestique estimée à plus de 200 000 milliards de francs CFA dans l’UEMOA, la balle est dans le camp des pouvoirs publics, des régulateurs… et des citoyens. Leur choix déterminera si l’Afrique de l’Ouest deviendra demain le continent de l’épargne citoyenne, ou celui de la dépendance éternelle. »